|
|
我拿AI解析了下,刚需不错可以上。
一句话结论
它本质是「京东买药返现权益 + 一份弱化版百万医疗」的捆绑包,核心价值全在买药返现那一块。 值不值只取决于一个数:你家每月在京东买药的实付金额是否超过约 90 元。低于这条线,纯亏;高于,才叫划算。
一、产品身份
项目 内容
产品名 京东好药保2026版
承保方 中国平安财产保险股份有限公司(平安产险)
经纪/销售方 京东保险经纪(天津)有限公司(即"京东保")
扣款通道 网银在线(北京)科技有限公司(京东支付)
保费 ¥54.20/月(对应 3.0 体系里的「旗舰版」)
保障期间 1 年,非保证续保
投保年龄 18–80 周岁
健康告知 无,免健告,有无社保均可投保
体验期 投保后 7 天免费,第 7 天自动扣款 54.20 元
二、保障责任明细
责任 保额 免赔额 报销比例 次数/限额
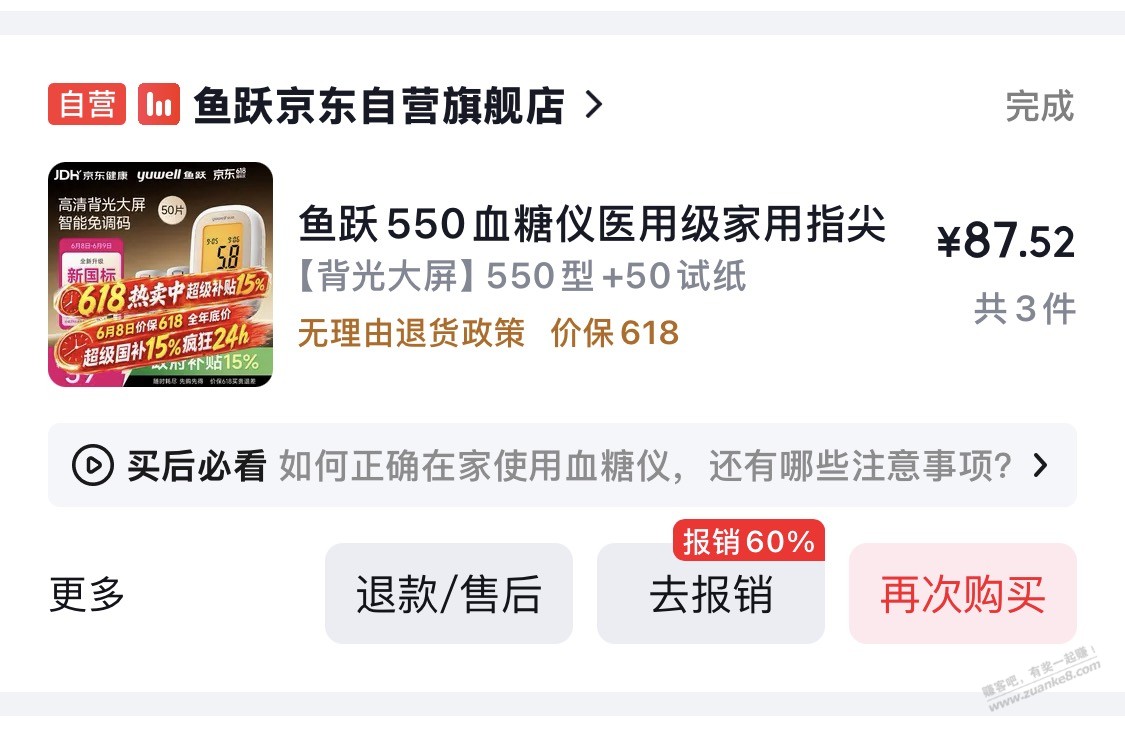
互联网药品费用医疗 — 0 元 60% 每次限 200 元,每月限 3 次
住院医疗(社保内) 100 万 2 万 页面未标注 —
自费医疗 100 万 2 万(累计绝对) 40% —
药品报销的封顶:每月 3 × 200 = 600 元,全年 7,200 元。
一个容易被忽略的加分点:报销基数是你在京东购药的实付到手价——可以叠加 Plus 价和各种优惠券,再按实付金额的 60% 报。不是按原价算,这点是实打实的。
三、这道数学题
年保费 650.4 元,药品年报销上限 7,200 元。代入不同用药强度:
每月京东购药实付 月报销额 月净收益(减保费) 年净收益
50 元 30 元 −24.2 元 −290 元
90 元 54 元 ≈ 0(回本线) ≈ 0
200 元 120 元 +65.8 元 +790 元
500 元 300 元 +245.8 元 +2,950 元
1,000 元 600 元(封顶) +545.8 元 +6,550 元
1,500 元 600 元(封顶) +545.8 元 +6,550 元
三条线:
回本线 ≈ 90.3 元/月(年约 1,084 元)
拿满线 = 1,000 元/月(超出部分不再多报)
单次拿满 200 元,单笔订单实付需 ≥ 334 元
四、条款里必须盯住的 6 个点
自动续费是默认开启的。7 天免费期一过就自动扣 54.20 元,扣款顺序取京东支付设置里的优先级。要停必须在京东 App 里主动处理,别指望它会提醒你。
只认京东渠道。药品必须是京东大药房自营且在目录内(约 3 万余种,含 7,000+ 原研药)。线下药店、其他平台买的一律不报。
住院和自费两块实际作用很有限。2 万免赔额意味着住院自付不到 2 万基本用不上;自费部分只报 40%,而主流百万医疗是 100%。它给的是"大病兜底"的心理安慰,不是主力保障。
免健告 ≠ 什么都赔。免健康告知只是免去投保申报,既往症、目录外药品、超出合理用药范围的部分是否赔付,要翻正式条款——这点我在页面上没能确认,别想当然。
非保证续保,1 年期。次年可能调整、停售或拒续。
每月 3 次的次数限制是硬约束。一次买够比拆成多次买更划算(拆多了浪费次数,且单次不足 334 元就吃不满 200 元)。
五、版本怎么选(这个更关键)
同一个产品有两个版本,价格差 3 倍,很多人不知道自己该买哪个:
普惠版 旗舰版(你链接的这个)
月保费 18.8 元起 54.20 元
报销 每月 2 次 × 每次 30 元 每月 3 次 × 每次 200 元
月上限 60 元 600 元
年上限 720 元 7,200 元
回本线 31.3 元/月 90.3 元/月
切换临界点约在 159 元/月:
月药费 月药费 31 – 159 元 → 普惠版更划算(净收益高出最多 35 元/月)
月药费 > 159 元 → 旗舰版更划算
也就是说,如果你只是偶尔买点常用药,买 54.2 元这档是白送钱给保险公司。
六、我的判断
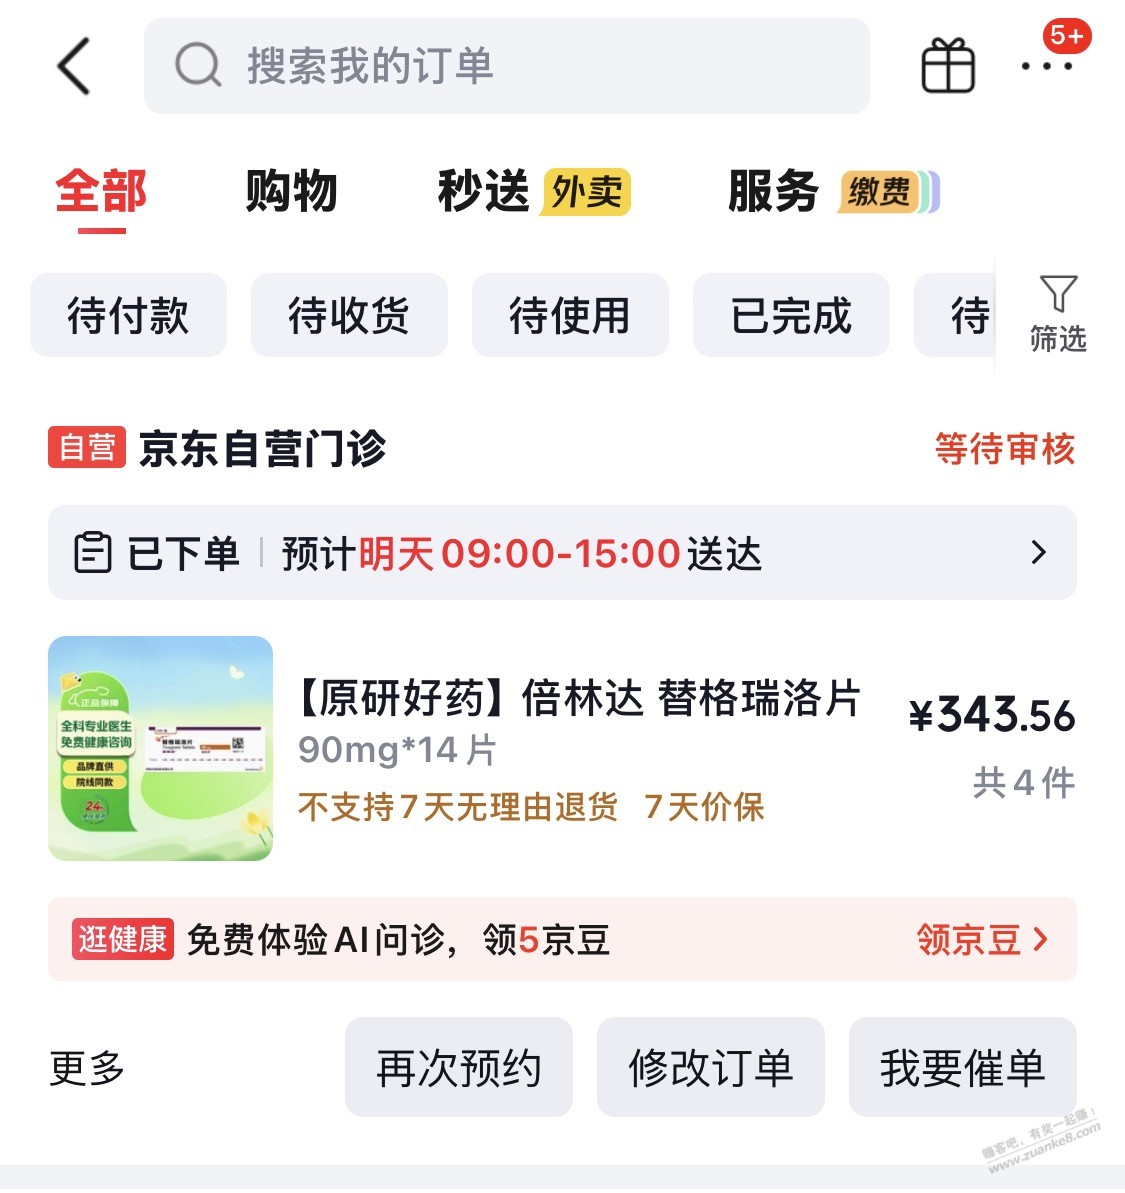
值得买的场景:家里有需要长期服药的慢病患者,且习惯在京东买药、月实付稳定在 200 元以上。目录里明确纳入了司美格鲁肽(诺和忻/诺和盈/诺和泰)、达格列净、恩替卡韦、阿托伐他汀等慢病主力药——如果正好在吃这些,报销是跑得通的,官方给的案例也是这类人。
不建议买的场景:几乎不在京东买药、或月药费不到 90 元。这时候你付的是保费,换的是一张用不上的券。
关于你父亲的情况:他如果确实在长期服用糖尿病药物(尤其司美格鲁肽这类),并且你习惯在京东替他买药,那这款是有实际收益的——但务必先确认他吃的具体药名在目录内,再决定买旗舰版;另外建议优先用普惠版试水一个月(成本仅 18.8 元),验证报销流程跑得通、目录覆盖到位,再升级,比直接上 54.2 元稳妥。 |
|


 发表于 2026-9-15 20:06